Gardentasuna
Sinesgarritasuna da ALBOAN GKEren lanaren oinarrizko zutabeetako bat. Horrek eusten dio bidegabekeria egoerak jendaurrean salatzeko zilegitasunari, eta zutabe horretan oinarritzen da, batik bat, jende askok gure elkartearekin bat egitea ahalbidetzen duen konfiantza. Hori guztia badakigu, eta gure jarduerak eragiten duen ardura gure gain hartuta, ALBOANen hasiera-hasieratik izan genuen argi gure lana kanpotik balioesteko tresnak erabiliko genituela, eta, halatan, herritarrei kontuak modu gardenean emango genizkiela.
"Sinesgarritasuna da ALBOAN GKEen lanaren oinarri nagusietako bat"
Alboan-ek salaketa-kanal hau gaitu du, gure jardueraren esparruan araudia ez betetzeari, jardunbide desegokiei edo arrisku-egoerei buruzko informazioa isilpean emateko. Espazio segurua da, gure Fundazioarekin lotutako edozein abusu, arau-hauste edo delitu-zantzu jakinarazteko. Prozesu egoki bat bermatzeko, gure webgunean argitaratuta dauden legez kanpoko jokabideen prebentzio-protokoloak kontsultatzeko eskatzen dizugu.
Zerga kenkariak
ALBOANi laguntza ekonomikoa emateagatik aplikatu beharreko zerga-kenkariak bizitokiaren eta pertsona-motaren (fisikoa edo juridikoa izan) baitan daude
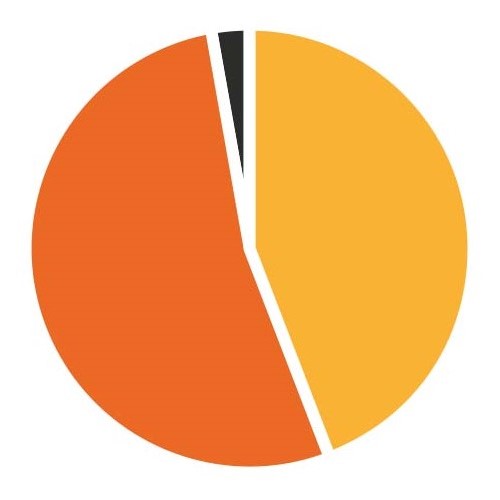
Ekarpenen jatorria (2025)
Publikoak
6.117.909€
Pribatuak
4.288.476€
Bestelakoak
464.201€
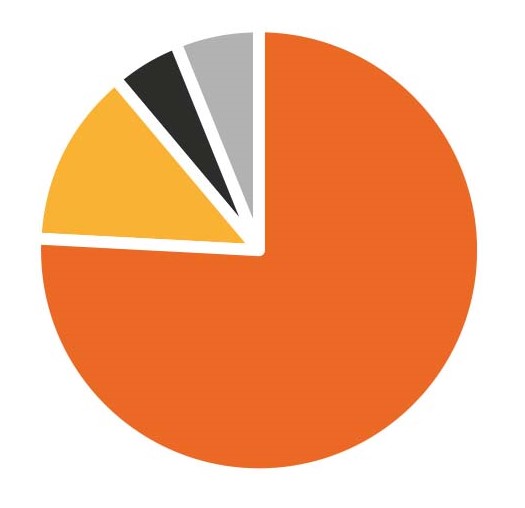
Arloen araberako gastuak (2025)
Nazioarteko Lankidetza
73%
Ekintza publikoa eta partaidetza
15%
Komunikazio
6%
Kudeaketa eta zuzendaritza
6%
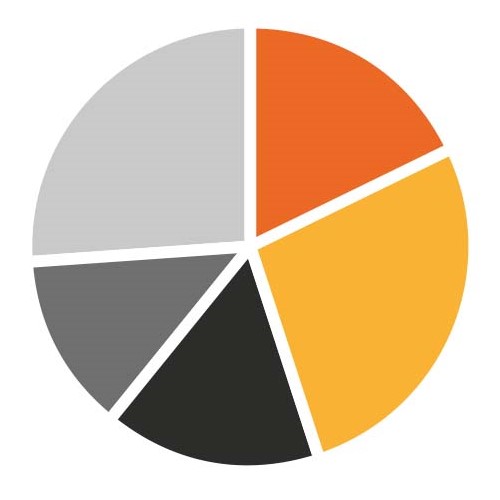
Gastuak sektoreka (2025)
Gizarte- eta ingurumen-justizia
27%
Generoa
23%
Giza mugikortasuna
22%
Hezkuntza
16%
Gizarte zibila indartzea
12%
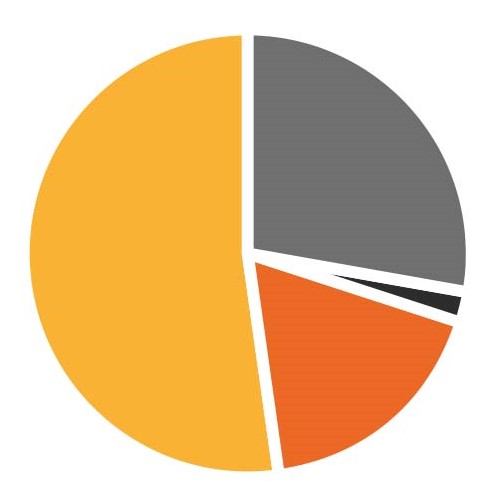
Gastuak eremu geografikoaren arabera (2025)
Latinoamérica
48%
África
31%
Asia
20%
Europa
1%
Ekarpenen bilakaera (2022-2025)
2025
10.870.586€
2024
10.714.309€
2023
9.874.943€
2022
10.246.561€
Zerga kenkariak
ALBOANi laguntza ekonomikoa emateagatik aplikatu beharreko zerga-kenkariak bizitokiaren eta pertsona-motaren (fisikoa edo juridikoa izan) baitan daude.
Pertsona fisikoak (PFEZ)*
Dohaintzaren lehen 250 euroek %80ko kenkaria dute. Kopuru handiagoek %40eko kenkaria dute
A partir del 3er año de donaciones consecutivas, los primeros 250 euros de donativo se deducirán al 80% y la cantidad que exceda de los 250€ se deducirá al 45%, siempre y cuando la donación sea igual o superior a las donaciones hechas los dos años anteriores.
Pertsona juridikoak (sozietate-zerga) *
40% de deducción en la cuota íntegra// 45% de deducción en la cuota íntegra, siempre y cuando la donación sea igual o superior a las donaciones hechas los dos años anteriores.
Arautegia
Ley 49/2002
49/2002 Legea Art.19 PFEZ (2020ko urtarrilaren 1etik aplikatzen den aldaketa Zerga Agentziaren oharra)
Art.20 I. Sozietateak
Pertsona fisikoak (PFEZ)*
%45 kenkaria kuota osoan
Pertsona juridikoak (sozietate-zerga) *
% 45eko kenkaria kuota likidoan
Arautegia
35/2021 Foru-araua Art.31 PFEZ
2022 ekitaldirako LEHENTASUNEZKO JARDUERA da (Gipuzkoako Foru Aldundiarekiko elkarrekikotasunaren arabera)
Pertsona fisikoak (PFEZ)*
%45 kenkaria kuota osoan
Pertsona juridikoak (sozietate-zerga) *
% 45eko kenkaria kuota likidoan
Arautegia
4/2019 Foru-araua Art.42. Lehentasunezko jarduera
2022 ekitaldirako LEHENTASUNEZKO JARDUERA da
Pertsona fisikoak (PFEZ)*
%30 kenkaria kuota osoan
Pertsona juridikoak (sozietate-zerga) *
Kenkaria kuota osoan
% 18ko kenkaria kuota likidoan
Arautegia
3/2004 Foru-araua Art.29
2022 ekitaldirako LEHENTASUNEZKO JARDUERA da
*Kenkariek mugak dituzte. Arautegia kontsulatatu.
Egin Alboani ekonomikoki lagunduz gero izango zenukeen kenkari fiskalaren simulazioa.
Deskargatu Aidboan app-a eta kalkulatu zenbat itzuliko dizun Ogasunak azken urtean egin dituzun dohaintzengatik.

